
Podcast
Onko Suomi Ranskan tiellä?
Kuva Suomen talouskasvun jatkumisesta on vahvistunut, mutta kysymysmerkkejäkin riittää. Mitä USA:n vaalitulos tarkoittaa talouden ja markkinamäkymien kannalta?
Lue lisääSiden findes desværre ikke på dansk
Bliv på siden | Fortsæt til en relateret side på danskDenne siden findes ikke på norsk
Bli værende på denne siden | Fortsett til en lignende side på norskDen här sidan finns tyvärr inte på svenska.
Stanna kvar på sidan | Gå till en relaterad sida på svenskaEuroopassa on osaamista, innovaatioita ja pääomaa, mutta maailman suurimmat kasvuyhtiöt syntyvät useammin Yhdysvalloissa. Miten Eurooppa voisi rakentaa kyvykkyyksistään entistä vahvempaa maailmanluokan liiketoimintaa?
Ristiriitaa kuvaa hyvin Euroopan investointipankin (EIB) Investment Report 2024/2025. Sen mukaan Euroopassa julkaistaan luonnon- ja terveystieteellisiä tutkimuksia 24 prosenttia enemmän kuin Yhdysvalloissa, ja tutkijoiden määrä suhteessa väestöön on lähes Yhdysvaltojen tasolla. Tutkimuksen kääntämisessä kaupallisiksi menestystarinoiksi Eurooppa jää kuitenkin jälkeen.
Mario Draghin The future of European competitiveness -raportin mukaan EU:ssa ei ole viimeiseen 50 vuoteen syntynyt tyhjästä yhtään yritystä, jonka markkina-arvo olisi noussut yli 100 miljardiin euroon. Saman ajanjakson aikana Yhdysvalloissa on sen sijaan syntynyt sen kaikki kuusi yli biljoonan dollarin arvoista yhtiötä (Apple, Microsoft, Google, Amazon, Nvidia ja Meta).
Eurooppa kompastuu juuri siinä vaiheessa, kun lupaavasta yrityksestä pitäisi tehdä suuri. EIB:n raportin mukaan kymmenen vuotta perustamisensa jälkeen eurooppalaiset kasvuyritykset ovat saaneet keskimäärin vain puolet siitä rahoituksesta, jonka yhdysvaltalaiset verrokit ovat keränneet.
Ongelman mittakaava on suuri: Atomico arvioi Euroopan teknologiayritysten rahoitusvajeen kasvaneen viimeisen vuosikymmenen aikana jopa 375 miljardiin dollariin.
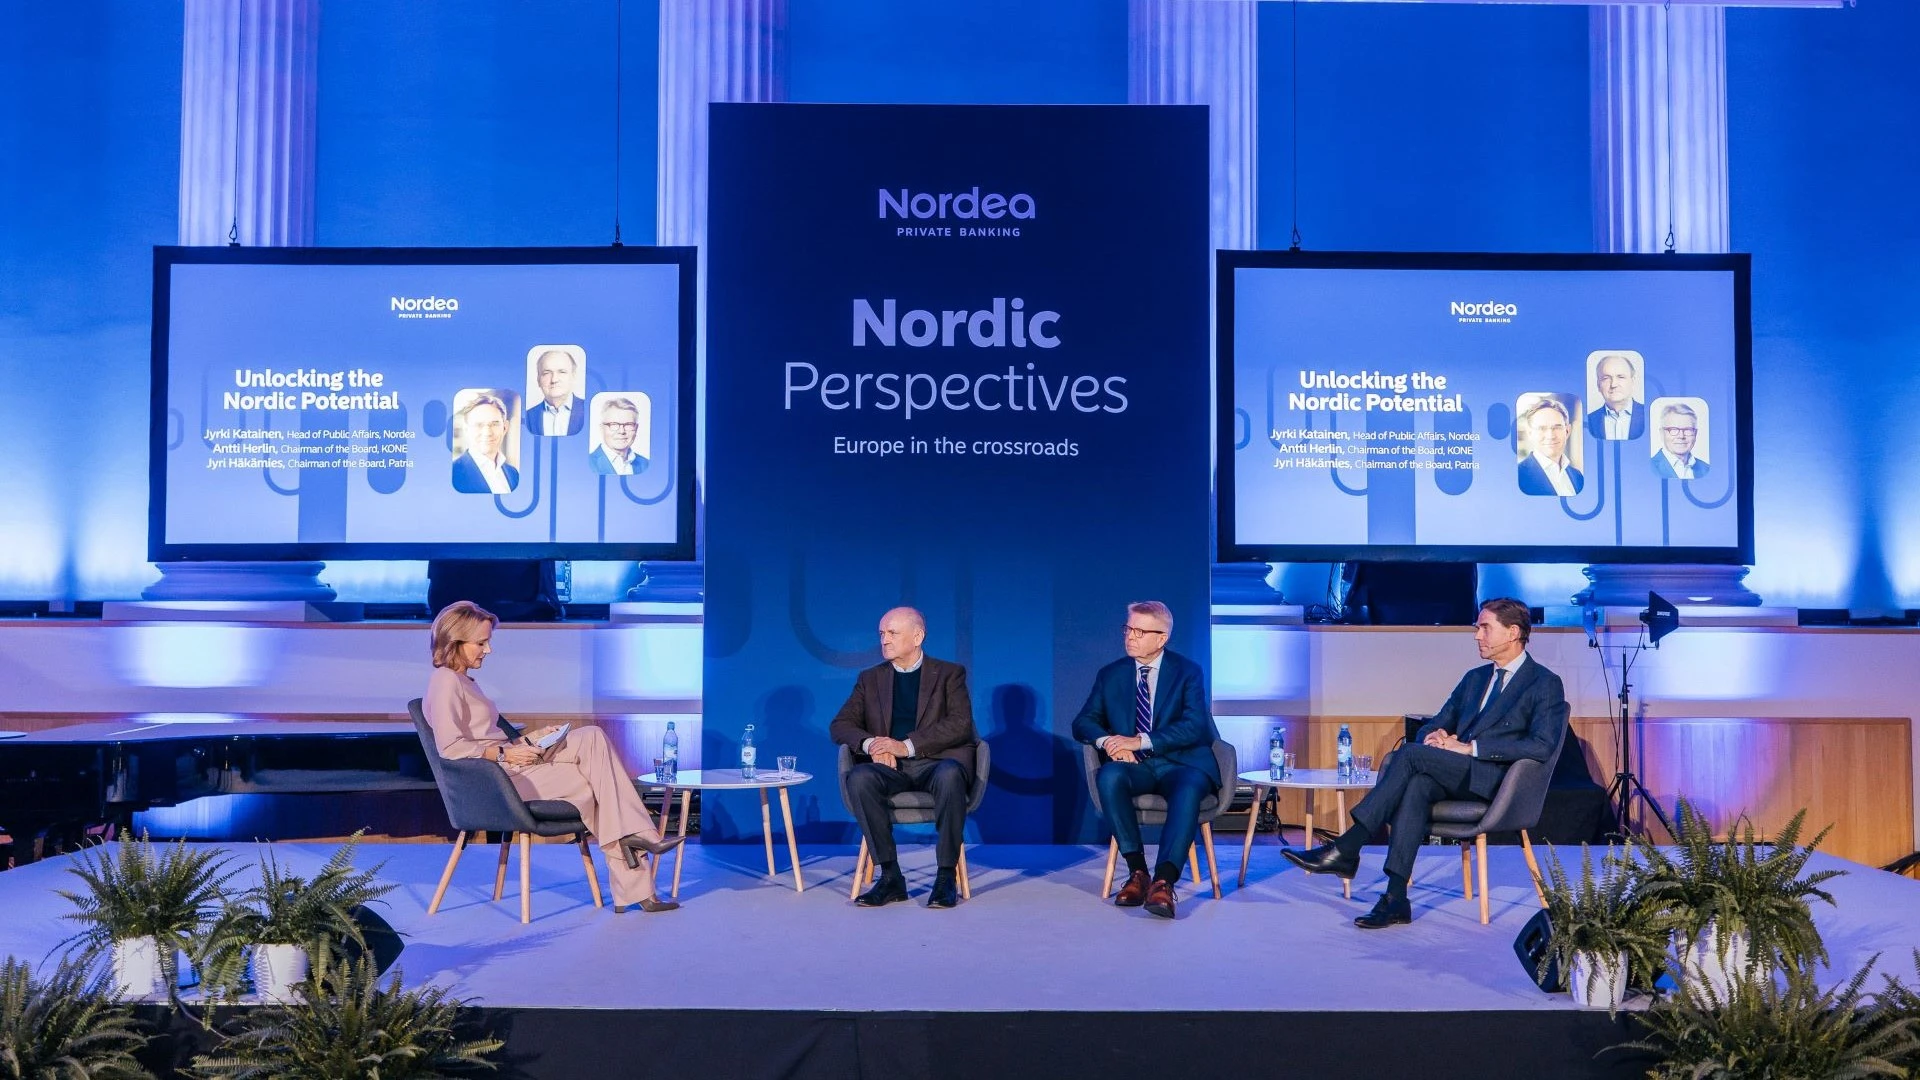
Samaa kysymystä pohdittiin Nordean Nordic Perspectives -tapahtumassa Helsingissä. WithSecuren hallituksen puheenjohtaja Risto Siilasmaa nosti esiin yhden Euroopan keskeisistä haasteista: mantereelle ei ole syntynyt Yhdysvaltojen kaltaista teknologiayritysten ekosysteemiä, jossa menestys synnyttää uutta menestystä. Muutos vaatii hänen mukaansa ennen kaikkea toimeenpanoa: tärkeimmät toimet on valittava, aikataulutettava ja vietävä määrätietoisesti läpi.
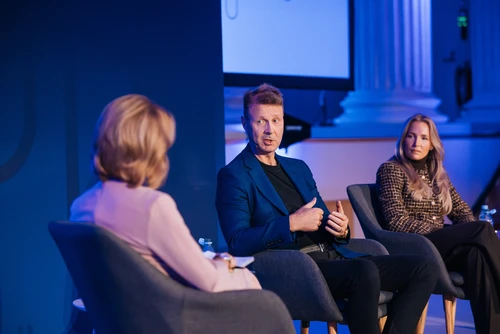
Maki.vc:n toimitusjohtaja Pauliina Martikainen-Rahnu korosti, ettei kasvuyritykseltä tarvitse odottaa kannattavuutta liian aikaisin. Sijoittajalle tärkeämpää on, onko yrityksellä puolustettava kilpailuetu ja mahdollisuus kasvaa kansainvälisesti. Kasvun pitää kuitenkin perustua liiketoimintaan, joka voi ajan myötä muuttua kannattavaksi.
Sijoittajalle Euroopan uudistuminen avaa pitkän aikavälin mahdollisuuksia, mutta sijoituspäätös edellyttää edelleen liiketoimintamallin, kilpailuedun, arvostuksen ja riskien arviointia.
Euroopassa ei ole pulaa pääomasta, vaan haasteena on saada se nykyistä paremmin kasvun käyttöön. Pohjoismainen Nordic Compass -allianssi vie keskustelua ratkaisuihin: yhteinen kasvurahasto, yhtenäisemmät pääomamarkkinat ja eläkevarojen vahvempi rooli voisivat auttaa yrityksiä kasvamaan Pohjoismaissa nykyistä suuremmilla kotimarkkinoilla.
Sama haaste koskee koko Eurooppaa. Vaikka sisämarkkinoilla on 450 miljoonaa kuluttajaa, niiden pirstaleisuus vaikeuttaa kasvua: EIB:n kyselyssä 74 prosenttia innovatiivisimmista eurooppalaisyrityksistä katsoo sen haittaavan liiketoimintamahdollisuuksiaan.
Sijoittajalle tavoite ei ole suosia eurooppalaisia tai pohjoismaisia yrityksiä niiden kotipaikan vuoksi, vaan auttaa rakentamaan alueen parhaista yrityksistä suurempia ja kansainvälisesti kilpailukykyisempiä sijoituskohteita.
Pitkäjänteinen yksityinen pääoma vaikuttaa siihen, millaisia yrityksiä Eurooppaan syntyy ja missä ne pystyvät kasvamaan. Yhtä olennaista on saada nykyinen pääoma rahoittamaan paremmin eurooppalaista kasvua.
Sijoittajan on samalla katsottava hajautusta uudella tavalla. Maantieteen ja toimialojen rinnalla on arvioitava yritysten yhteisiä riippuvuuksia energiasta, teknologiasta, rahoituksesta ja toimitusketjuista. Salkku voi näyttää hajautetulta, vaikka sen yritykset olisivat alttiita samoille häiriöille.
Resilienssistä onkin tullut osa sijoituskohteen laatua. Kyky kestää geopoliittisia ja taloudellisia muutoksia vaikuttaa myös yrityksen pitkän aikavälin kasvu- ja tuottoedellytyksiin.
Tämä voi avata Euroopalle mahdollisuuksia. Seuraavaa menestystarinaa kannattaa etsiä aloilta, joilla Euroopalla on jo tutkimusta, teollista osaamista ja vahvoja yrityksiä. Esimerkiksi vähähiilisen teknologian vienti kasvoi 65 prosenttia vuosina 2017–2023, ja EU kuuluu alan patentoinnin kansainväliseen kärkeen. Myös turvallisuuteen, energiaan, infrastruktuuriin ja teknologiaan liittyy suuria pitkäaikaisia investointitarpeita.
Suuri investointitarve tai strategisesti tärkeä toimiala ei kuitenkaan vielä tee yrityksestä hyvää sijoitusta. Sijoittajan pitää edelleen arvioida, pystyykö yritys muuttamaan kasvavan kysynnän kannattavaksi liiketoiminnaksi, kuinka kestävä sen kilpailuetu on ja millä hinnalla kasvuun pääsee mukaan.
Euroopan mahdollisuus on tehdä nyt omista vahvuuksistaan maailmanluokan liiketoimintaa. Seuraava suuri eurooppalainen innovaatio voi olla jo olemassa. Ratkaisevaa on, pystyykö siitä kasvamaan myös suuri ja kansainvälisesti kilpailukykyinen yritys.
Johtaja, Nordea Private Banking Suomi
Podcast
Kuva Suomen talouskasvun jatkumisesta on vahvistunut, mutta kysymysmerkkejäkin riittää. Mitä USA:n vaalitulos tarkoittaa talouden ja markkinamäkymien kannalta?
Lue lisää
Talous
Yhdysvaltain välivaalien tulos voi hidastaa uusien talouspoliittisten päätösten tekemistä, mutta kongressin vallanvaihto ei automaattisesti muuta kauppapolitiikan suuntaa tai Yhdysvaltain talouden kasvunäkymiä, toteavat Nordean Jan von Gerich, Tuuli Koivu ja Hertta Alava ennakkoarvioissaan.
Lue lisää
Podcast
Mitä USA:ssa ajatellaan taloudesta vaalien alla? Miksi Ranskan julkinen talous herättää kasvavaa huolta? Entä millaisia vaikutuksia datakeskuksilla on sähkön hintaan Suomessa?
Lue lisää